简体中文 · English
Windows / macOS / Linux 桌面程序 · 回测引擎 Backtrader · GPLv3 开源
视频教程:不会编程也能做量化:14 分钟走完数据 → 策略 → 回测 → 优化 → 模拟盘(B 站)
SimpleQuant 是面向 A 股的低代码量化回测工具,覆盖股票、ETF(含债券 ETF)与可转债。通过点选即可完成「准备数据 → 搭建策略 → 回测 → 参数优化 → 模拟盘」的完整流程;需要时也可以直接编写 Python 策略、进行多因子选股(股票或可转债)、根据风险测评在多类资产之间进行配置,或将策略导出到聚宽、掘金、QMT 复核。
免责声明:本软件仅供学习与研究使用,不构成任何投资建议。回测与模拟盘结果不代表未来收益;据此进行实盘交易的风险由使用者自行承担。
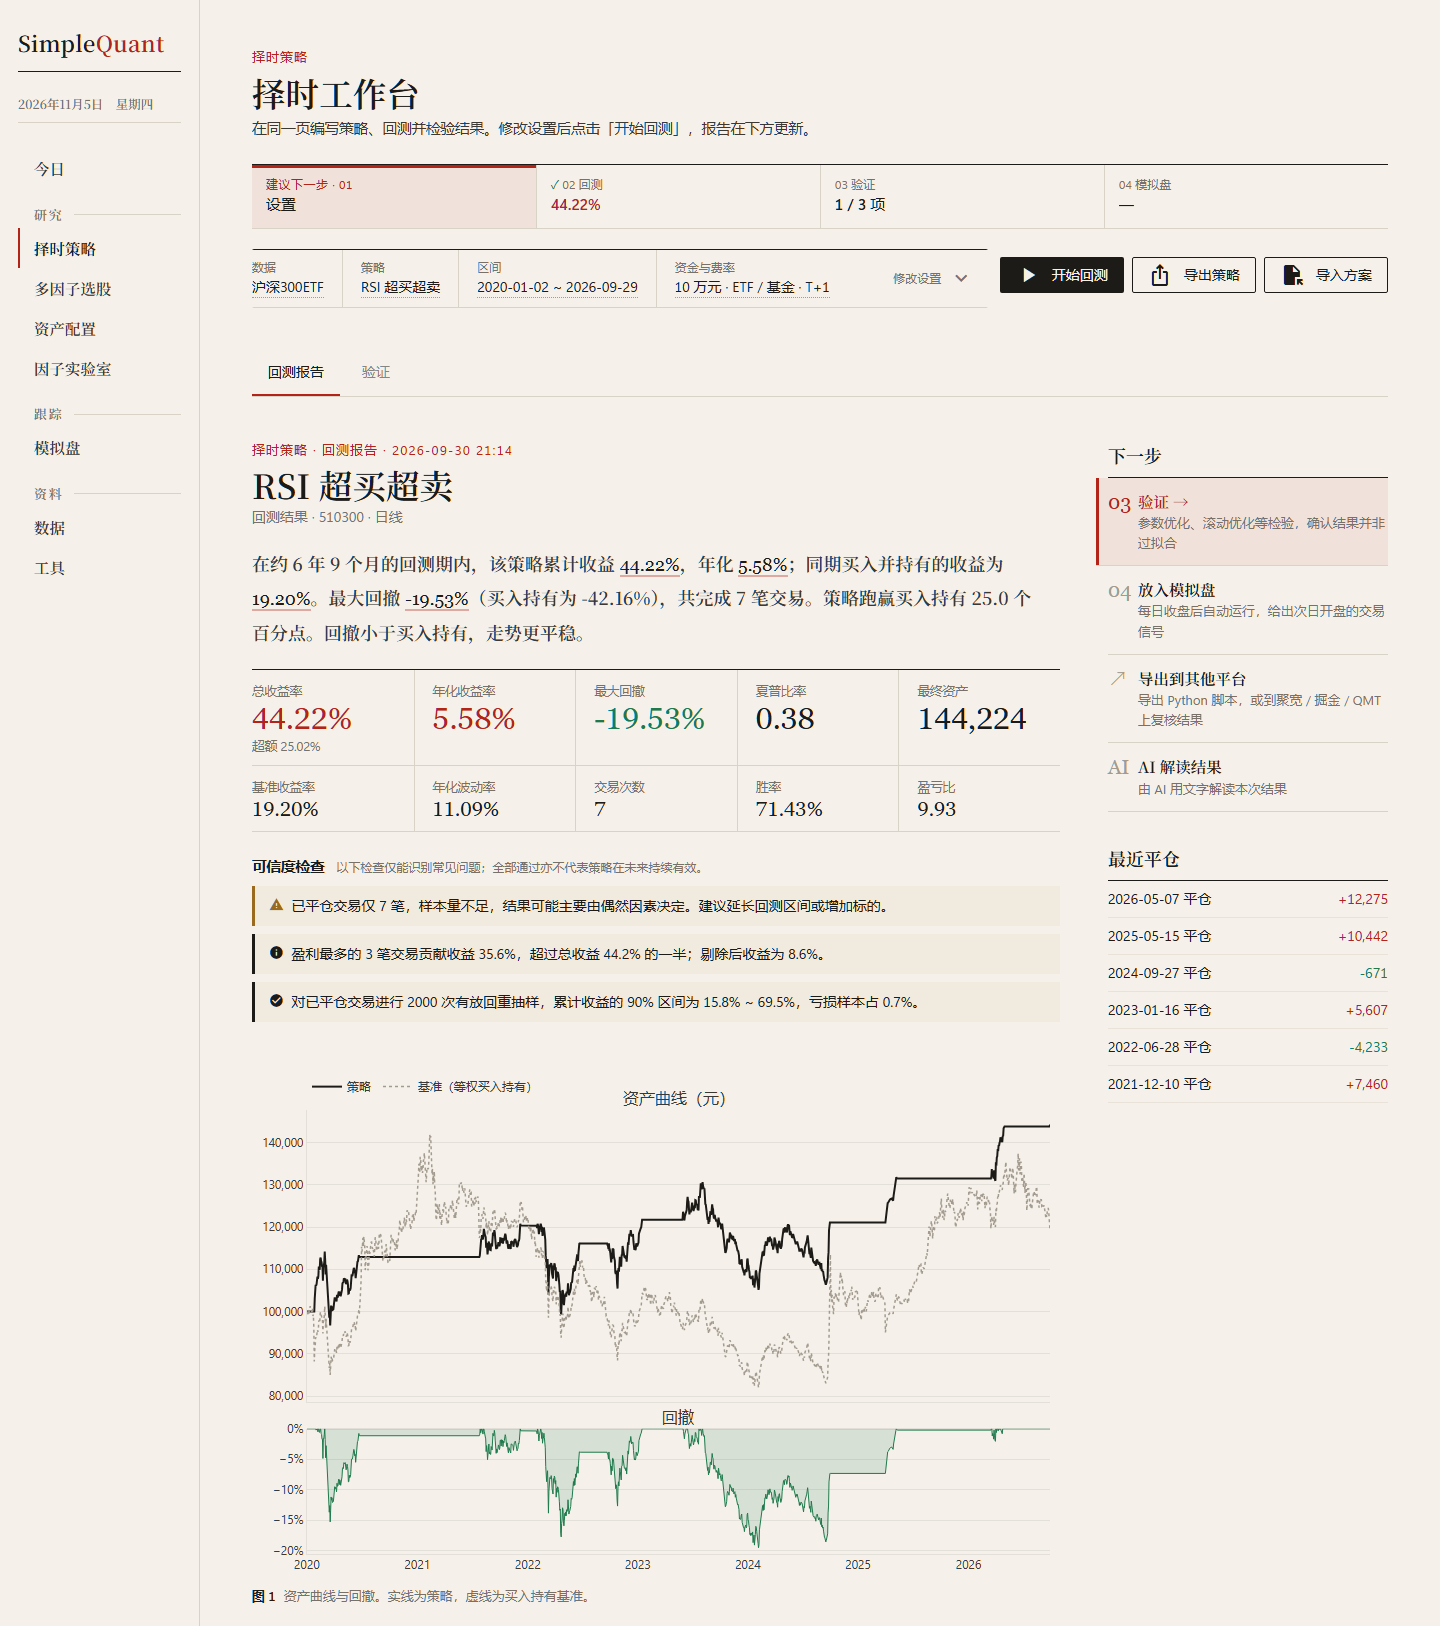
左侧栏按用途分组(3.0 起的默认界面):
| 分组 | 栏目 |
|---|---|
| 今日:继续上次的工作、今天的模拟盘、开始新的工作 | |
| 研究 | 择时策略(工作台)、多因子选股、资产配置、因子实验室 |
| 跟踪 | 模拟盘 |
| 资料 | 数据(行情、选股数据、可转债、利率)、工具(个股概览、持仓诊断) |
择时策略与多因子选股都是一页完成:设置、回测报告与验证放在同一页,顶部的四步进度(01 设置 — 02 回测 — 03 验证 — 04 模拟盘)表示当前这个策略走到了哪一步,并给出建议的下一步,点击即可前往。回测用到的数据缺失时,提示旁直接提供「下载」,在原地显示进度。

AKShare 日线(东方财富;连接失败时 ETF 与股票自动改用新浪,回测报告会注明数据来源)、BaoStock 5~60 分钟线与股票日线(含 PE、PB、PS、换手率)、通达信本地 1 / 5 分钟线,一键下载到本地数据库;AKShare 下载沪深300、中证500 等常见宽基 ETF / 指数时,附带所跟踪指数的市盈率与市净率(每月更新),可用于估值百分位条件;也可导入 CSV(K 线,或含 last 列的快照 / Tick,自动合成 N 秒 / N 分钟 K 线)。另可下载中债收益率曲线(10 年期国债收益率、期限利差、信用利差),用于择时规则。
在工作台的设置区编写策略,四种方式,任选其一:
- 策略模板:买入持有、双均线、RSI、布林带、动量轮动(可做股债轮动)、定比再平衡(如股债 60/40)、定期定额定投、估值定投等,调整参数即可使用。
- 条件组件:以 MA、EMA、MACD、RSI、KDJ、布林带、ATR、量比、估值与估值历史百分位、利率与信用利差、股债利差、持仓收益率等指标,配合上穿 / 下穿 / 大于 / 小于组合买卖规则,可设止损。可设置交易节奏:条件须连续 N 根 K 线成立(过滤一两天的假突破)、卖出后 N 根 K 线内不再买入、分批建仓(仓位分成几份,按上涨 / 下跌幅度或买入条件再次满足时加仓)。
- 自然语言描述(AI):例如「MACD 金叉且 RSI 低于 70 时买入,死叉或亏损超过 8% 卖出」,由大模型转换为规则(只生成规则,不生成代码),并列出无法表达的部分。结果附「条件解读」:逐条标明是「状态」条件(大于 / 小于,每根 K 线都检查)还是「事件」条件(上穿 / 下穿,只在穿越当天成立);描述与规则的说法不一致、或同一段描述两次生成的规则不同时给出提醒。
- 编写代码:编写 Python 策略类,整手、T+1、交易费用照常计算,参数可直接用于优化。
支持多标的(资金平均分配)、自选区间与费率;分红可选「分红再投资」或「现金分红并扣红利税」。报告先给出结论段落,再列出收益、年化、夏普、回撤、胜率、盈亏比,以及资产曲线、K 线买卖点、每笔交易盈亏和成交明细,并提供 Backtrader 原生图。报告还会进行可信度检查:交易次数是否足够、收益是否集中于少数交易、按交易重抽样的收益区间、与相同笔数和持有时间的随机买卖相比好于多少比例(判断收益来自买卖时机还是持有期间的整体涨跌)、期末未卖出的持仓是否有较大浮亏。配置大模型后,可由 AI 解读结果:先将年化收益与无风险收益比较,再参照夏普、卡玛比率的常用区间评价,基准下跌时说明超额收益的来源;还会参考交易明细,指出收益是否依赖少数几笔交易、期末未平仓的持仓是否有较大浮亏。
可设每期追加资金(每月 / 每周,即定投):收益按累计投入计算并给出资金加权年化(XIRR),基准为同样的资金、同样的日期买入持有,回撤按扣除追加资金后的净值计算(详见下方「定投」)。
A 股交易规则:100 股整手(按真实股价计算,复权数据附带不复权价;成交明细显示真实股数和成交价)、按品种执行 T+1(股票与境内股票 ETF 为 T+1;债券、货币、黄金、商品、跨境 ETF 及可转债为 T+0,按代码和名称自动判断)、卖出印花税、最低佣金、滑点;信号在 K 线收盘时产生,下一根 K 线开盘成交。
工作台的「验证」标签列出各项检验及完成情况:可信度检查、随机买卖对照、调仓日检验(随回测自动完成),以及参数优化与滚动优化。参数优化对任意数值参数进行网格搜索(最多 3 个参数、500 组,多进程并行),以热力图查看参数表现的分布;以前段数据选择参数、后段数据做样本外检验,并提示过拟合(测试的组合过多、多数组合亏损、样本外表现明显下降等);「最优参数逐年排名」列出最优参数在每个自然年排在所有组合的第几名,多数年份排不进前一半时给出警告。另提供滚动优化(Walk-forward),拼接出完全样本外的资产曲线。

以已保存的策略开设模拟账户,无需券商账户。每个交易日收盘后更新数据,以与回测相同的代码推进账户,并给出下一交易日开盘需执行的交易;可设置定时任务每日自动运行(Windows、macOS、Linux 均支持);尚未设置定时任务、上次运行失败或数据多日未更新时,首页会给出提示。

基于 BaoStock 免费数据,在沪深300、中证500 的历史成分股中按价值、动量、低波动、质量、成长等因子评分,定期调仓;也可以在全部可转债(含已退市的)中按双低、溢价率等因子选债。提供因子研究(Rank IC、分层回测、因子相关性)、行业 / 市值中性化、IC / ICIR 加权、机器学习合成因子、自定义因子与滚动优化;AI 因子挖掘由 AI 逐轮提出因子、软件只用挖掘期评估并反馈,结束后再用留出的检验期检验一次,并与现有因子比较;可以用一句话描述选股思路,再在当前方案基础上逐步修改(AI);因子研究、自定义因子与 AI 因子挖掘集中在「因子实验室」,与选股页共用股票池与已整理好的数据,检验完的因子可一键加入选股回测;选股策略同样可以开设模拟账户。


参照证券公司投资者适当性管理的问卷进行风险测评(C1 保守型 ~ C5 进取型,并给出可承受的最大回撤),在现金、国债 ETF、宽基 ETF、黄金 ETF 以及自己的择时 / 选股策略之间给出参考配置:按风险等级确定大类比例,大类内部按风险平价分配,组合历史回撤超过可承受范围时自动提高稳健资产的比例。组合回测支持多种再平衡方式,并列出各成分的收益贡献、风险贡献与相关系数;权重可以手动调整后重新回测。确定配置后,可按当前权重与再平衡方式一键开设组合模拟账户,每个交易日与其他模拟账户一同推进,到再平衡时点给出下一交易日开盘的调整交易。


- Python 脚本:可独立运行,成交与 SimpleQuant 回测逐笔一致。
- 聚宽 / 掘金 / QMT:生成可直接导入平台的策略文件(择时与选股),用于在其他平台复核结果。
界面支持中文 / English,并提供浅色与深色主题。
支持 Windows 10 / 11(64 位)、macOS 11 及以上(Apple 芯片)、Linux(x86_64)。在本仓库的 Releases 页面下载对应的文件:
| 系统 | 文件 |
|---|---|
| Windows | SimpleQuant-<版本>-Setup.exe |
| macOS(Apple 芯片:M1 及以后) | SimpleQuant-<版本>-macos-arm64.dmg |
| Linux | SimpleQuant-<版本>-linux-x86_64.tar.gz |
Intel 芯片的 Mac 最后支持的版本是 0.2.5,已安装的可以继续使用,之后的版本不再提供。
GitHub 下载较慢时,可使用国内网盘(123 云盘,无需登录,提取码 ZfDO):https://1829763294.share.123pan.cn/123pan/mv2ejv-wbhtA?pwd=ZfDO
安装后,在「01 数据」页下载所需数据(AKShare、BaoStock 均为免费数据源)。
- 运行安装程序。程序安装到
%LOCALAPPDATA%\Programs\SimpleQuant,无需管理员权限,并创建开始菜单快捷方式(桌面快捷方式可选)。 - 首次运行时 Windows SmartScreen 可能提示「已保护你的电脑」,请点击「更多信息 → 仍要运行」。
- 打开 dmg,将 SimpleQuant 拖入「应用程序」文件夹。
- 本程序未经 Apple 公证(公证需要付费的开发者账号),首次打开时系统会阻止运行。放行方法(任选其一,只需一次):
- 打开「系统设置 → 隐私与安全性」,在页面下方找到关于 SimpleQuant 的提示,点击「仍要打开」;
- 或在终端运行:
xattr -dr com.apple.quarantine /Applications/SimpleQuant.app(提示「已损坏,无法打开」时也用此方法)。
- 如不希望运行未经公证的程序,也可以从源码运行(见下文),步骤同样简单。
- 解压后运行:
tar -xzf SimpleQuant-<版本>-linux-x86_64.tar.gz,然后执行SimpleQuant/SimpleQuant。建议解压到用户目录下(自动更新需要能写入程序所在的文件夹)。 - 界面所需的 Qt 组件已内置。较精简的发行版如提示缺少系统库,Debian / Ubuntu 可安装:
sudo apt install libxcb-cursor0 libxkbcommon-x11-0 libegl1。
- 自动更新(Windows 0.1.1 起;macOS、Linux 自首个版本起):程序启动后在后台检查 GitHub Releases 上的新版本,通常只下载有变化的文件;下载完成后提示重启,重启时替换文件并自动重新打开。需要下载完整安装包(超过 30 MB)时先询问。更新文件经签名与 SHA256 校验,替换失败时保留原版本。可在「设置」页手动检查或关闭自动检查;无法连接 GitHub 时,可在 Releases 页面手动下载新版本。Windows 0.1.0 需手动安装一次新版本。
- 数据目录(行情库、选股数据、模拟账户、保存的策略、AI 模型设置):Windows 为
%LOCALAPPDATA%\SimpleQuant,macOS 为~/Library/Application Support/SimpleQuant,Linux 为~/.local/share/SimpleQuant(设置了XDG_DATA_HOME时位于其下)。升级与卸载均不会删除这些数据。可在「设置 → 数据保存位置」移到其他磁盘(复制后重启生效,原位置的数据随后自动删除)。报错日志位于数据目录下的logs/app.log。 - 模拟盘每日自动运行:在「模拟盘」页一键设置。Windows 使用任务计划程序,macOS 使用 launchd,Linux 使用 systemd 用户定时器(没有 systemd 时使用 crontab)。
- 命令行:
SimpleQuant --paper不打开界面、直接推进全部模拟账户(定时任务即使用此命令);SimpleQuant --run-script 选股.py运行导出的选股脚本。macOS 上的可执行文件为/Applications/SimpleQuant.app/Contents/MacOS/SimpleQuant。 - 安装版不含 LiteLLM,AI 模型请使用 Claude、OpenAI 或兼容 OpenAI 协议的服务(DeepSeek、通义千问、Kimi、智谱、Gemini、本地 Ollama 等)。
需要 Python 3.10 及以上版本(开发和测试使用 3.14)。
- Windows:双击
start.bat:首次运行时自动创建虚拟环境并安装依赖,之后打开桌面窗口。 - macOS / Linux:在终端进入项目目录,运行
sh start.sh,首次运行同样自动完成安装。- macOS 系统自带的 Python 版本过低,请从 python.org 或 Homebrew(
brew install python)安装。 - Linux 的桌面窗口使用系统的 GTK WebKit,Debian / Ubuntu 需安装:
sudo apt install python3-venv python3-gi gir1.2-webkit2-4.1(start.sh检测到后会让虚拟环境使用它)。缺少时程序自动改为在浏览器中打开。
- macOS 系统自带的 Python 版本过低,请从 python.org 或 Homebrew(
- 也可手动执行:
python -m venv .venv,安装依赖pip install -r requirements.txt -c constraints.txt,运行python main.py(加--browser在浏览器中打开)。 - 依赖版本:
constraints.txt记录经过测试的版本(Python 3.12 及以上适用),启动脚本按它安装,依赖文件更新后会自动重新安装;requirements.txt只规定最低版本。 - LiteLLM 为可选依赖,需要时执行
pip install litellm -c constraints.txt。 - 源码版的数据保存在项目目录下的
data_cache、user_strategies、user_factors,与安装版相互独立。
PyInstaller 不能跨系统打包,各系统的版本需在该系统上生成,输出分别位于 dist/windows、dist/macos、dist/linux。
- 安装打包工具:
pip install pyinstaller pillow;Windows 制作安装包另需 Inno Setup 6(winget install JRSoftware.InnoSetup),Linux 另需pip install "pywebview[qt]"(安装版的窗口使用内置的 Qt)。 - 修改
simplequant/__init__.py中的版本号__version__。 - Windows:双击
build.bat,生成dist\windows\SimpleQuant\与安装包SimpleQuant-<版本>-Setup.exe(配置见SimpleQuant.spec、installer/SimpleQuant.iss)。macOS / Linux:运行sh tools/build_unix.sh,生成.app与.dmg,或程序文件夹与.tar.gz。 - 发布新版本使用
tools/release.py:在本机打包 Windows 版,生成更新清单(每个文件的 SHA256,Ed25519 签名)与补丁包,打标签并上传为 GitHub Releases 草稿;标签同时触发 GitHub Actions(.github/workflows/build.yml)在 macOS 与 Linux 上测试、打包并上传,release.py等待完成后为这些平台的清单签名。用法见文件开头。签名私钥只保存在发布者本机,程序内置对应的公钥。 - 图标
gui/static/icon.ico由tools/make_icon.py生成;README 中的横幅与截图由tools/readme_assets.py生成(均需要 Microsoft Edge)。
多因子选股
- 数据:BaoStock 免费数据。按月查询历史成分股(避免幸存者偏差);个股下载不复权价与复权因子(收益使用后复权价,整手按真实价格计算),包含停牌、ST、涨跌停、PE / PB / PS、换手率。多进程并行、断点续传、增量更新;沪深300 首次下载约 8~10 分钟、约 80 MB。支持导出 / 导入数据包(分发前请确认数据源条款)。
- 因子:EP、BP、SP、5 / 20 / 60 日收益、中期动量(120 日,跳过最近 20 日)、60 日波动率、20 日换手率、Amihud 非流动性,以及 ROE、毛利率、净利率、净利润 / 营收同比、总市值等财务因子,资产负债率、流动比率、经营现金流 / 净利润等排雷因子(也可作为选股条件,排除负债率过高、利润没有现金支撑的股票)。按日 MAD 去极值、z-score 标准化,多因子按方向与权重合成。
- 财务数据:来自 BaoStock 季频数据,自首次公告日的下一个自然日起生效;迟到的旧报告期不覆盖新报告期;超过 15 个月未更新视为缺失。排雷数据(资产负债表、现金流量表)单独下载,请求次数是财务数据的两倍;资产负债率由权益乘数换算(BaoStock 的资产负债率字段 2024 年中至 2025 年报被多除了 100)。未使用 AKShare 业绩报表,因其「最新公告日期」会随后续报告更新,可能引入未来信息。
- 因子研究:Rank IC(均值、年化 ICIR、t 值、IC>0 比例)、分层回测(各组净值、年化收益、多空组合、单调性、顶组换手)、全部因子一览、因子相关性矩阵。
- 中性化:逐日横截面回归,去除行业(证监会分类)和 / 或市值暴露后再标准化。
- IC / ICIR 加权:各因子的权重与方向取过去 N 个交易日的平均 Rank IC(或 IC / 标准差),仅使用当时已完全实现的 IC。
- 机器学习合成因子:以所选因子为特征、未来收益排名为目标,在每个调仓日只用当时已知的数据滚动训练模型,用预测值选股。可选岭回归、K 近邻、随机森林、梯度提升树(均用 numpy 实现,不需要额外安装,结果可复现);结果页对比模型、ICIR 加权与各单因子的样本外 IC,列出因子重要性,并在可信度检查中提示过拟合(训练集 IC 远高于样本外 IC)。
- AI 因子挖掘(仅股票池):将区间按时间切成「挖掘期」与末尾的「检验期」(默认约 30%)。每轮调用一次大模型提出一批因子代码,软件只在挖掘期计算 Rank IC、t 值以及与现有因子 / 已入选因子的相关性,将结果反馈给 AI 改进或更换方向;|t| 达到下限且不与已有因子重复的入选。全部轮次结束后,才对入选因子计算一次检验期 IC,并与挖掘期最好的几个现有因子、两者的等权合成并排比较。可信度检查列出共尝试了多少个因子及相应的多重检验门槛(Bonferroni 校正),以及入选因子是否「达到门槛」「通过检验期」。AI 写的代码在本机自动运行:运行前做严格检查(禁止 import、读写文件等),并在截到较早日期的数据上重算,使用未来数据的因子不会入选。挖掘记录(设置、全部候选的结果与代码、模型每轮的说明)可导出为 Markdown;入选因子可一键保存为自定义因子。
- 选股回测:每月 / 每周 / 每 N 天在调仓日收盘评分,选出前 N 只,次日开盘执行;先卖出落选股票,再等额买入新入选股票;停牌或开盘跌停无法卖出(此后每日重试),停牌或开盘涨停无法买入;基准为对应指数的全收益指数(含分红再投资,与策略收益口径一致;中证指数公司)。
- 分红处理:默认「分红再投资」(后复权)。可选「现金分红并扣红利税」:除息日现金到账、送转增加股数,卖出时按持股期限扣缴红利税(≤1 个月 20%,1 个月至 1 年 10%,超过 1 年免税),与聚宽及实盘一致。BaoStock 分红表中缺失的特别分红、中期分红根据交易所除权参考价补齐。
- 大盘条件与回撤停手:支持设定大盘空仓条件与恢复条件(基于对应基准指数日线均线、MACD 等指标);支持「净值回撤停手」,当策略净值从历史高点回撤达到设定比例时清仓并暂停调仓,待基准指数满足恢复条件(默认站上 20 日均线)企稳后在下一个调仓日恢复选股买入。
- 另有:以自然语言描述选股(AI,可勾选「在当前方案基础上修改」,如「加入低波动因子,持股数量改为 30 只」,仅调整所述部分,其余设置保持不变)、选股回测结果的 AI 解读、每期选股的行业分布、自定义因子(编写
def factor(p),可试算覆盖率、IC 与分组收益;也可以用一句话描述,由 AI 写出代码,阅读后再试算)。 - 个股概览(「工具」页,仅股票):输入代码或名称,查看市盈率 / 市净率走势及其在本地历史中的百分位、历年 ROE 与毛利率、逐年分红与股息率、排雷指标;只列出事实,不打分。在选股回测结果的「每期选股」中点击某一期,可查看入选股票当天的各因子值(原始值与标准分),再点击某只股票打开它的概览。
- 持仓诊断(「工具」页,仅股票):逐只输入、粘贴券商软件中的持仓表或读取模拟账户,查看集中度(有效持仓数)、行业分布、风格(总市值、市盈率、市净率、股息率、ROE 在所选股票池中的百分位)、过去一年的相关系数,以及假设一直持有过去一年的收益、波动与回撤(与指数对照);只列出事实,不打分。
可转债选股
- 数据:东方财富(转债列表含已退市的、条款、每日纯债价值 / 转股价值 / 转股价)、新浪(日线)、中证指数公司(中证转债指数,作为基准)。首次下载约 1000 只、约 40 MB、6~10 分钟,之后只更新仍在交易的转债。
- 因子:双低(价格 + 转股溢价率)、转债价格、转股溢价率、纯债溢价率、转股价值、发行规模、剩余期限、正股 20 日涨幅、正股 60 日波动率、强赎触发天数;收益、动量、波动率、Amihud 等价量因子与股票通用。2018–2026 年实测双低 20 日 Rank IC 约 −0.06(t ≈ −3.3),五组收益单调。
- 选股条件:价格上限、20 日日均成交额下限、剩余期限下限、转股溢价率上限、强赎触发天数上限。
- 交易规则:每手 10 张、T+0;2022-08-01 起涨跌幅 ±20%,上市首日 +57.3% / −43.3%(相对面值);转债按全价交易,付息按税后利息(扣 20%)计入复权。
- 强赎与到期:发布强制赎回或到期赎回公告的转债,公告当日起不再入选,下一个交易日开盘卖出;因停牌、违约、正股退市等意外停止交易的,当时无法预知,持仓保留、无法卖出(与实际一致)。强赎提示性公告没有历史数据,以「强赎触发天数」近似:近 30 个交易日中转股价值不低于 130 的天数(多数转债满 15 天即可强赎;2018–2026 年的强赎公告中约 97% 在公告日已达到 15 天),可作为因子或选股条件,在公告前回避。
- 行业中性化使用正股所属行业,市值中性化使用发行规模。因子研究、选股回测、滚动优化、模拟盘、导出 Python 脚本、自然语言选股均支持;暂不支持导出到聚宽 / 掘金 / QMT,也不模拟转股、回售与下修。
- 可转债开户有投资者适当性要求(2022 年起:前 20 个交易日日均资产不低于 10 万元,且有 2 年以上证券交易经验)。
资产配置
- 风险测评:10 道单选题(年龄、收入、拟投资比例、收入稳定性、投资经验、投资过的品种、投资期限、投资目标、可承受的最大亏损、下跌 20% 时的处理)。总分在最低分与最高分之间的相对位置按五等分对应 C1~C5;「不能接受任何亏损」最高评为 C1,「投资期限 1 年以内」最高评为 C2。可承受的最大回撤分为 3%、10%、20%、35%、50% 五档。
- 配置候选:现金类(按固定年化收益率计息)、ETF 买入持有、择时策略 + 标的、已保存的选股策略。内置候选为现金、国债 ETF(511010)、十年国债 ETF(511260)、沪深300ETF、中证500ETF、黄金 ETF(518880),缺少行情时可一键下载。各候选的风险等级 R1~R5 由共同区间内的年化波动率(2% / 6% / 15% / 25%)与最大回撤(3% / 10% / 20% / 35%)分档,取较高的一级;回撤分档与 C1~C5 一致。
- 参考配置:按风险等级确定现金类、债券类、权益类与其他(黄金、可转债等)的比例,候选中缺少的大类按比例分摊;大类内部按波动率倒数分配(风险平价)。未使用均值-方差优化:它对预期收益的估计误差极为敏感。组合在共同区间内的最大回撤超过可承受回撤时,每次将 5% 的权重从权益类及其他移至债券类,其次由债券类移至现金类,直到满足约束。
- 组合回测:各成分的日收益按权重合成,可选每月、每季度、每年、偏离超过 5 个百分点时或不再平衡,每次再平衡按换手金额的 0.05% 扣除成本;以全部候选等权配置为参照。结果包括年化收益、波动率、最大回撤、夏普、组合风险等级、各成分的收益贡献与风险贡献、相关系数,以及共同区间长度、回撤是否超限、组合等级是否高于风险承受能力等提示。
- 组合模拟账户:在组合回测结果下方开设,开户时保存权重、再平衡方式以及择时 / 选股成分的策略(此后修改同名策略不影响账户)。各成分按与回测相同的方式逐日推进:现金类按固定收益率计息,ETF 买入持有按前复权收盘价,择时与选股成分以 100 万元子账户运行回测代码后按成分金额折算持仓与信号;组合合成与再平衡使用组合回测的同一函数,测试保证逐日推进与一次推进、与组合回测的结果一致。到再平衡时点(定期规则的最后一个交易日收盘,或偏离超过阈值)时,按收盘价计算各成分的调整金额,于下一交易日开盘执行;折算后不足一手的交易不列出。模拟盘页显示各成分的目标与当前权重、对应持仓、资产曲线(与各成分等权配置对比)和再平衡记录。
- 回撤约束与风险等级均依据历史数据,未来的波动与回撤可能超过历史水平;页面结果仅供研究参考。
回测图表
- 交互式策略图:对应 Backtrader 原生图,但可缩放、拖动、悬停联动:每笔交易盈亏、K 线(叠加指标与买卖点)、成交量及各指标栏共用时间轴;提供 1 月 / 3 月 / 6 月 / 1 年 / 全部快捷区间,并去除非交易日空白。规则策略绘制规则中实际使用的指标线及阈值参考线。
- Backtrader 原生图:Backtrader 自带的 matplotlib 图表,可选择显示区间并下载 PNG;与回测共用同一套设置,测试保证画图时的成交与回测完全一致。
定投
- 追加资金:每月 / 每周第一个交易日开盘前到账,初始资金视为第一期。回测、参数优化、滚动优化(「延续持仓」方式)、单标的与选股模拟账户、导出 Python 脚本均支持;模拟盘在追加日的前一天提醒转入资金。
- 定期定额定投:每笔追加资金到账当天收盘按整手买入,下一交易日开盘成交;多个标的平分,凑不满一手的零头留到下一期。
- 估值定投:按市盈率在过去 N 年(默认 5 年)的历史百分位调整每期投入——低于 30% 投 2 倍,高于 70% 投 0.5 倍(可设为 0,即高估时暂停),其余 1 倍。少投的钱留作储备,低估时多投先用储备;储备按设定的年化收益计息(默认 2%,相当于放在货币基金)。需要带市盈率的数据:股票日线,或下载时附带指数估值的 ETF / 指数(指数估值每月更新一次)。
- 指标:总收益 = 期末市值 ÷ 累计投入 − 1;XIRR 为资金加权年化,计入每笔资金的投入时间;时间加权收益、年化、夏普、最大回撤按扣除追加资金后的单位净值计算,追加的钱不会掩盖亏损。
- 选股回测:追加的钱先留作现金,到下一个调仓日开盘再买——先卖落选、买新入选,剩下的按目标仓位补到继续持有的股票上(只补不减);空仓月份、大盘空仓期间一直留作现金。基准为同样的资金与日期买入持有股票池指数。
- 暂不支持:选股的滚动优化(按一次性投入计算)、组合模拟账户的追加资金,以及导出到聚宽 / 掘金 / QMT。
滚动优化(Walk-forward)
- 按训练期 / 测试期切分窗口(滚动:训练期长度固定;锚定:从最早数据开始逐渐变长)。每个窗口仅用训练期选择参数,在紧随其后的测试期检验,拼接出完全样本外的资产曲线,并与「始终使用原参数」「买入持有」对比。
- 更换参数时的衔接方式:延续持仓(视为新参数一直在运行)或每段重新开始(每段空仓起步、资金接力,更为保守)。
- 输出样本外收益、年化、夏普、回撤、滚动效率 WFE、参数稳定性图与各窗口明细。择时策略与选股策略均支持。
模拟盘
- 每次运行:更新数据 → 以回测代码从开始日重放到最新数据 → 新成交追加到账本(只追加、不改写)→ 最后一根 K 线上尚未成交的委托即为「今日信号」(下一交易日开盘执行)。测试保证逐日推进与一次性回测的结果完全一致。
- 仅使用「此刻应已发布」的完整日线,避免使用盘中未走完的 K 线;错过的交易日在下次运行时自动补齐;交易日历包含节假日。
- 单标的账户可选「现金分红」,信号股数按真实价格计算;选股账户跟随选股策略的分红设置。
- 今日信号与持仓可导出 CSV,用于在券商端手动下单;数据修订导致重放与账本不一致时会给出提示。
- 定时任务:周一至周五,默认 19:00(BaoStock 当日数据通常在 18:40 前发布);源码版运行
paper_daily.bat(macOS / Linux 为paper_daily.sh),安装版运行SimpleQuant --paper。
导出策略
- 择时「导出 Python 脚本」:生成可独立运行的
.py(仅需backtrader pandas akshare baostock),包含数据设置、策略与费率;测试保证每一笔成交都与 SimpleQuant 回测相同。 - 择时「导出到聚宽 / 掘金 / QMT」:嵌入与平台无关的信号核心
simplequant/export/signal_core.py(纯 numpy,兼容 Python 3.6,指标算法与预热期逐项对照 Backtrader),加上各平台的对接代码。时序与 SimpleQuant 相同:上一交易日收盘产生信号,当日开盘成交。聚宽已实测,交易日期与 SimpleQuant 一致。 - 选股「导出策略」:Python 脚本(更新数据 → 回测 → 保存最新选股
picks.csv,可定时运行);聚宽 / 掘金 / QMT 的「平台计算」版本(在平台上以其自身数据按相同算法选股)与「按 SimpleQuant 名单调仓」版本(写入回测得出的每期名单)。聚宽已实测,成交逐笔对应。 - 聚宽、掘金免费注册即可回测;QMT 需要券商账户。暂不支持:择时规则中的估值 / 换手 / 利率类因子、分钟线、可转债选股(利率条件、基于 AKShare ETF / 指数数据的估值百分位也不能导出为 Python 脚本);机器学习合成因子导出到平台时请用「按名单调仓」。
择时因子
价格:收盘 / 开盘 / 最高 / 最低、前 N 日最高 / 最低;趋势:MA、EMA、MACD、均线斜率、乖离率 BIAS、DMI / ADX、N 日涨幅;摆动:RSI、KDJ、CCI、威廉 WR;量能:成交量、均量、量比、OBV;波动:布林带、ATR、收益波动率;估值 / 换手:换手率、PE(TTM)、PB、PS(TTM)(需要 BaoStock 股票日线)、市盈率 / 市净率历史百分位(当前估值在过去 N 年中的位置,0 为最低、100 为最高;BaoStock 股票日线,或 AKShare 下载的常见宽基 ETF / 指数);利率 / 信用利差:10 年期国债收益率、期限利差(10 年 − 1 年)、信用利差(3 年 AAA 中短期票据 − 3 年国债),来自中债收益率曲线,需先下载(数据页的「利率」标签,或规则用到时就地更新);股债利差(100 / 市盈率 − 10 年期国债收益率)及其历史百分位,需要市盈率与利率数据;持仓:持仓收益率(止盈止损)。KDJ、OBV 按国内软件的算法实现,并与独立实现逐值核对。
数据来源说明
- AKShare 的 ETF 与股票日线来自东方财富,东方财富连接失败时改用新浪。复权一律为等比复权(分红再投资,与 BaoStock、选股一致):股票为不复权价 × BaoStock 复权因子(新浪则用新浪的复权因子),ETF 由不复权价与新浪累计分红计算(并处理份额拆分与折算)。东方财富自带的复权价是加法复权(复权价 = 不复权价 + 上市以来的累计分红),每天的涨跌幅会被压缩(红利 ETF 510880 约为真实涨跌的三分之二),只在取不到复权因子时使用(如北交所股票),回测与参数优化时会提示。回测报告标题下注明数据来源(如「东方财富·不复权 × BaoStock 复权因子 · 后复权」)。
- ETF / 指数估值来自乐咕乐股,只有月末数据和最近一天;已下载的 ETF / 指数需重新下载才会带上估值。
- 改为等比复权之前下载的 ETF / 股票数据是加法复权,回测时会提示;在「数据」页勾选「忽略本地已有数据,重新下载」即可更新。
- BaoStock 当日日线在收盘后发布(实测 18:40 前已发布)。
- 可转债:新浪日线为不复权价、成交量单位为「张」,个别转债缺上市初期的日线(这些天只用东方财富的收盘价计算因子、不交易);东方财富给出的评级是最新评级,用于历史回测会有前视偏差,因此没有作为选股条件。
- 利率:中债收益率曲线每次最多查询约 1 年;没有企业债曲线,信用利差使用中短期票据(AAA)。曲线在交易日傍晚发布,日线策略用当天数值(次日开盘成交),分钟线用前一天的数值。
目录结构与扩展
main.py                    程序入口(桌面窗口 / --browser / --paper / --run-script)
gui/                       界面(NiceGUI):app(路由)、layout(侧栏)、pages/(各页)、components、widgets、theme
ui/                        与界面框架无关的部分:texts(界面文字)、charts(图表)、shared(页面逻辑)
simplequant/data/          数据源(akshare / baostock / tdx_local / csv)、本地数据库、现金分红行情
simplequant/engine/        回测执行、A 股成本模型、策略基类(整手 / T+1 / 分红)、绩效指标、参数优化、滚动优化、可信度检查
simplequant/strategies/    模板、规则策略、代码策略
simplequant/rules/         规则 JSON 结构、校验与描述
simplequant/stocks/        多因子选股:数据下载、宽表、因子、因子研究、选股回测、机器学习合成(ml)、AI 因子挖掘(mining)、分红、股票池入口(universe)
simplequant/bonds/          可转债数据与面板、利率与信用利差
simplequant/paper/         模拟盘:账户、重放与账本、资产配置组合账户、交易日历、定时任务、异常检查
simplequant/allocation/    资产配置:风险测评、配置候选与风险等级、参考配置、组合回测
simplequant/export/        导出:Python 脚本、聚宽 / 掘金 / QMT
simplequant/llm/           大模型接入:预设与配置、Claude / OpenAI / LiteLLM 适配、自然语言转规则 / 选股方案 / 因子代码、因子挖掘的提示词
simplequant/update/        自动更新:检查与下载、更新清单与签名校验、替换文件的脚本
installer/                 安装包脚本(Inno Setup)
tools/                     发布(release.py)、macOS / Linux 打包(build_unix.sh、smoke_test.py)、图标、README 图片等辅助脚本
.github/workflows/         GitHub Actions:macOS / Linux 的测试与打包
tests/                     pytest
- 新增数据源:继承
simplequant.data.base.DataSource,实现fetch()并返回标准 OHLCV DataFrame,再加入simplequant/data/__init__.py的SOURCES。 - 新增模板:在
simplequant/strategies/templates.py中继承_PerAsset或BaseStrategy,以register(Template(...))注册,界面自动生成参数表单。 - 新增指标:在
rules/schema.py的INDICATORS中添加说明,并在strategies/rule_strategy.py的_build_line中实现。 - 界面文字:界面文字位于
ui/texts.py,核心文字(指标名、日志、错误)位于simplequant/i18n.py,均写作L("中文", "English");测试会检查每个用到的键都有中英文。 - 系统差异:数据目录、程序目录、打开文件夹等集中在
simplequant/system.py;定时任务见simplequant/paper/schedule.py,自动更新替换文件的脚本为simplequant/update/apply_update.ps1(Windows)与apply_update.sh(macOS / Linux)。 - 测试:
.venv\Scripts\python -m pytest -q tests(macOS / Linux:.venv/bin/python -m pytest -q tests)
SimpleQuant 免费开源,所有功能对所有人开放。如果它对你有帮助,欢迎在爱发电支持后续开发;赞助完全自愿,不影响任何功能。也欢迎在 GitHub 点 Star。使用问题和建议欢迎到 Discussions 交流,程序出错请在 Issues 反馈;也可在软件「设置 → 使用统计与反馈」中匿名提交意见,无需 GitHub 账号。
自 3.1 起,软件第一次打开时会在首页询问是否发送匿名使用统计(默认勾选,点「确定」后生效),之后可随时在「设置 → 使用统计与反馈」中关闭,旁边的「查看会发送什么」显示将要发送的原文。
- 发送的内容:随机生成的安装编号(与个人信息无关)、版本、系统、界面语言与界面版本;首次完成下载数据、回测、验证、模拟盘等步骤距安装的天数;按天汇总的页面打开与主要按钮使用次数;报错的类型与出错的程序位置(不含错误内容)
- 不发送的内容:策略内容、股票代码、资金、回测结果、文件路径、API Key。IP 地址只用于服务器限频,不保存
- 频率:每天最多一次;联网失败时留到下次,不影响使用
- 反馈:「设置」中的反馈框匿名提交,附带版本与系统,不关联安装编号、不收集联系方式
- 接收端为 Cloudflare 上的
api.simplequant.org;源码运行时设置环境变量SIMPLEQUANT_TELEMETRY=0可完全关闭统计功能
本项目以 GNU General Public License v3.0(GPLv3)发布:可以自由使用、修改和再发布,但再发布(包括分发修改后的版本或打包的程序)时须以相同许可证提供完整源码。采用 GPLv3 是因为所依赖的回测引擎 Backtrader 采用 GPLv3。
- 主要依赖:Backtrader(GPLv3+)、NiceGUI(MIT)、pywebview(BSD)、AKShare(MIT)、BaoStock(BSD)、mootdx(MIT)、pandas / NumPy(BSD)、Plotly(MIT)、PyArrow(Apache-2.0)、Anthropic / OpenAI SDK(MIT / Apache-2.0)。各自的许可证随软件包一同分发。
- 字体:Inter、JetBrains Mono、思源宋体(Noto Serif SC,GB2312 子集)均采用 SIL Open Font License,许可证文本见
gui/static/fonts/。 - 安装包由 Inno Setup 制作;简体中文界面文件
installer/ChineseSimplified.isl来自 Inno Setup 官方仓库的非官方翻译。 - 数据:AKShare、BaoStock、通达信等数据的版权归各数据提供方所有。本仓库不包含任何行情数据;导出或分发数据包前,请确认相应数据源的使用条款。